Přejít k hlavnímu obsahu

Pro získání státní podpory už mnoho času nezbývá. Jak vytěžit ze stavebka maximum?

Anotace

Konec roku se pomalu ale jistě blíží a s ním i poslední šance na získání co nejvyšší státní podpory ze stavebního spoření. Víte, kolik a kdy musíte poslat poslední peníze na vaše stavebko? Letošní rok bude trochu zrádný, poslední den roku 2018 připadá na pondělí, a tak je vhodné zadat transakci ještě před víkendem.

Stavební spoření je některými kritizováno, že se jedná o zastaralý finanční produkt, který je dnes už zcela zbytečný. Přesto každoročně stavební spořitelny získávají nové a nové klienty. Stavebko má totiž dvě hlavní výhody, které táhnou.

1.      Státní podpora

2.      Úvěr ze stavebního spoření

Krize bydlení! Je řešení opravdu v dohlednu?

Anotace

Trh s nemovitostmi prošel výraznými změnami. Dostupné bydlení je každodenním tématem v politických diskuzích i v médiích. Ceny nemovitostí rostou, nabídka bytů je dlouhodobě nižší, než poptávka, výstavba nových bytů je nedostatečná a omezená neefektivním a pomalým procesem schválení. V neposlední řadě začínají platit nová pravidla pro financování bydlení. Kde začít s nápravou tohoto stavu a jaké další problémy se mohou vynořit? Nejen tyto otázky budou hlavními tématy 11. prosince na Fóru Zlaté koruny - Bydlení.

Pokud se dnes roztříštěná politická reprezentace shodne na nějakém klíčovém bodu problémů české společnosti, je to právě situace na poli bydlení. Hlavní příčinou, proč je poptávka po bytech dlouhodobě nad její nabídkou, je právě nedostatek bytů a komplikovaná situace na poli výstavby nových bytů. Ministerstvo pro místní rozvoj a Hospodářská komora se shodly, že české stavební právo po letech dospělo do stavu, ve kterém už nestačí pouhá novelizace. Společně připraví zákon, který by mohl být schválen už za tři roky.

Porovnání: Jak a kdy spořit pro děti?

Anotace

Dávat peníze stranou pro dítě se rodiče často snaží, jakmile se jim ustálí po narození potomka rodinné finance. Způsobů a produktů, které umožňují spořit pro děti, je na trhu celá řada. Všechny mají svá pro a proti. Porovnali jsme proto běžné metody, které každý zná, i způsoby, které se tolik nevyužívají. Podívejte se, kdy je vhodné konkrétní produkty využít.

Spořicí účet a spoření do obálky

Nejjednodušší způsob, jak dítěti spořit. Ale na delší období je to nevýhodná metoda. Úroky na spořicích účtech jen těžko pokryjí inflaci a peníze budou ztrácet na hodnotě. Doma „v obálce“ na tom budou peníze kvůli inflaci ještě hůř.

Kdy využít?

Pokud chcete spořit jen krátkodobě na nějaký větší nákup pro dítě – do horizontu jednoho roku, kdy potřebujete, aby peníze byly v bezpečí.

Hlavní výhody?

Jednoduchost.

Jak financovat vlastní bydlení: Hypotékou, nebo úvěrem ze stavebního spoření?

Anotace

Některé stavební spořitelny aktuálně nabízejí úvěr zajištěný nemovitostí s lákavou úrokovou sazbou začínající pod dvěma procenty. Jsou tyto nabídky opravdu výhodnější než hypotéka, na kterou dnes s úrokovou sazbou pod 2,5 procenta dosáhne méně než polovina žadatelů? Podívejte se, komu se úvěr ze „stavebka“ skutečně vyplatí, a na co byste si měli dát při porovnání s hypotékou pozor.

Velkou nevýhodou úvěrů ze stavebního spoření, tedy nových úvěrů zajištěných nemovitostí, je obecně jejich větší náročnost na pochopení. Je to překážka pro jednoduché porovnání výhodnosti jednotlivých produktů. Může se totiž lehce stát, že na první pohled finančně výhodnější nabídka na získání hypotéky bude v konkrétním případě celkově dražší než úvěr ze stavebního spoření, či naopak.  Neorientujte se tedy jen podle výše úrokové sazby či RPSN.

Je libo stavební spoření? Atraktivita roste

Anotace

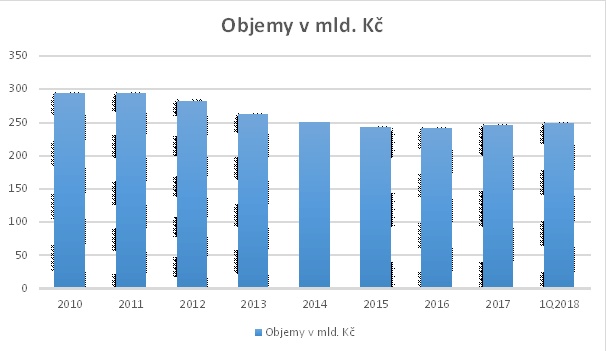
Úvěry ze stavebního spoření, z nichž naprostou většinu tvoří tzv. překlenovací úvěry, byly od roku 2010 na ústupu. Důvodem byly především stále se snižující úrokové sazby hypoték, na které stavební spořitelny nedokázaly tak rychle reagovat. Pozice úvěrů od stavebních spořitelen se ale od loňského roku začíná měnit – pro některé žadatele představují alternativu ke zpřísňujícím se podmínkám hypoték a také stavební spořitelny přicházejí s novinkami, které tyto produkty dělají atraktivnějšími. Do hry se tak vracejí nejen úvěry ze stavebního spoření, ale ze situace těží i ti, kdo chtějí prostřednictvím stavebního spoření pouze zhodnotit své peníze.

Loni došlo poprvé od roku 2010 k meziročnímu nárůstu objemu poskytnutých úvěrů ze stavebního spoření a trend pokračoval i v prvním čtvrtletí letošního roku, kdy měli lidé půjčeno touto formou bezmála 250 miliard korun.

Zdroj: www.mfcr.cz

Stavební spoření pro děti: Proč ho sjednat a jaké zvýhodnění spořitelny dětem nabízí?

Anotace

Stavební spořitelny vidí velký potenciál v dětských klientech, a tak lákají rodiče na zvýhodněné stavební spoření pro jejich ratolesti. Některé spořitelny nabízí nulový počáteční poplatek, jiné vysoké zhodnocení a jsou i takové spořitelny, které ke spořicímu produktu přihodí dárek navíc. Jaké konkrétní výhody dětské stavebko přináší a proč by rodiče neměli na spoření pro nejmenší zapomínat?

Většina rodičů chce dětem vstup do dospělosti ulehčit, a tak jim spoří na dobré vzdělání i vlastní bydlení. Mnoho rodičů vybírá různé spořicí produkty a snaží se spoření navzájem vhodně kombinovat, aby byl výnos pro děti co největší. Často tak volí spořicí účet, termínovaný vklad, podílové fondy a stavební spoření.

A právě poslední zmiňovaný spořicí produkt je aktuálně na špici popularity. Rodiče o něj mají zájem a stavební spořitelny ho pro jejich ratolesti zatraktivňují.

Přichází renesance úvěrů ze stavebního spoření?

Anotace

Jsou úvěry ze stavebního spoření opět v kursu? Podle základních ukazatelů vývoje stavebního spoření na stránkách Ministerstva financí celkový objem aktuálně poskytnutých úvěrů mírně klesá. Údaje Asociace českých stavebních spořitelen (AČSS), které uvádějí objemy nově poskytnutých úvěrů, ale naopak ukazují, že k renesanci dochází. S ohledem na aktuální změny v legislativě a regulaci je pravděpodobnější, že úvěry ze stavebního spoření, především nezajištěné, mají potenciál pro další růst. Stavební spořitelny to vědí a snaží se svoji produktovou nabídku a různé akce přizpůsobit potřebám trhu.

Podle ukazatelů ministerstva financí sice stále klesá celkový objem aktuálně poskytnutých úvěrů, ovšem pokud se zaměříme jen na oblast překlenovacích úvěrů, došlo v roce 2016 k nárůstu objemu o 1,8 miliardy korun. Překlenovací úvěr lze čerpat prakticky hned po uzavření smlouvy o stavebním spoření, na rozdíl od běžného úvěru ze stavebního spoření, kdy je nutné čekat na naspoření určité částky nebo uběhnutí předem dané doby spoření. Daní za to je o něco vyšší úrok než u běžného úvěru.

Stavební spoření

Max. výše překl. úvěru (% z CČ) (%)
100.00
Minimální cílová částka (Kč)
150000.00
Min. částka pro získání překl. úvěru (% z CČ) (%)
0.00
Minimální měsíční vklad (% z CČ) (%)
0.25
Možnost výpovědi spoření před vázací dobou
ano
Min. doba spoření (měsíce)
24.00
Předčasné doplacení
ano
Předčasné doplacení - Poznámka
dle zákona o spotřebitelském úvěru
Snížení cílové částky
ano
Zvýšení cílové částky
ano
Min. hodnota parametru ohodnocení
64.00
Změna varianty spoření
ano
Poskytnutí překl. úvěru - Poznámka
Aktuální ceník naleznete na https://www.csob.cz/lide/sporeni/stavebni-sporeni
Rozhodný den pro propočet parametru ohodnocení
poslední den v měsíci
Uzavření smlouvy (% z CČ) (%)
0.00
Frekvence výpočtu parametru ohodnocení
měsíčně
Vedení vkladového účtu (Kč / rok) (Kč)
360.00
Vedení překl. účtu - Poznámka
Aktuální ceník naleznete na https://www.csob.cz/lide/sporeni/stavebni-sporeni
Poplatek za předčasné doplacení - Poznámka
dle zákona o spotřebitelském úvěru
Náhled na účet přes internet
ano
Poznámka
V internetovém bankovnictví ČSOB
V mobilním bankovnictví ČSOB - SMART
V klientské zóně ČSOB Stavební spořitelny
Výpis z účtu - mimořádný - papírová forma - Poznámka
Aktuální ceník naleznete na https://www.csob.cz/lide/sporeni/stavebni-sporeni
Předčasné doplacení
ano
Vedení úvěr. účtu - Poznámka
Aktuální ceník naleznete na https://www.csob.cz/lide/sporeni/stavebni-sporeni
URL stránky produktu u poskytovatele
Typ produktu
spořící produkt
Distribuční kanály
obchodní síť ČSOB Stavební spořitelny, síť kooperačních partnerů (Česká pošta, ČSOB, ČSOB Pojišťovací servis)
Okruh uživatelů
fyzické osoby
Základní charakteristika
V červenci 2021 zavedla ČSOB Stavební spořitelna jako první stavební spořitelna na trh stavební spoření bez vstupního poplatku bez omezení cílové částky (až do výše 5 miliónů Kč).

Stavební spoření:
- nejlepší volba pro bezrizikové zhodnocení peněz pro všechny věkové kategorie
- státní podpora až 1 000 Kč ročně
- úspory může klient po 6 letech použít na cokoliv
- navíc si otevře cestu k výhodnému úvěru na bydlení
- zaplacené úroky z úvěru klientovi pomohou snížit daň z příjmu
- široká síť profesionálních obchodních zástupců
Výhody/bonusy
- Bez vstupního poplatku bez omezení cílové částky (Cílovou částku lze sjednat až do výše 5 miliónů Kč).
- Garantovaná roční úroková sazba řádného úvěru
- Garantovaná základní úroková sazba spoření 6 let
- Státní podpora až 1 000 Kč ročně

Aktuální informace o bonusech a prémiích naleznete na https://www.csob.cz/lide/sporeni/stavebni-sporeni
Novinky
Aktuální informace aktuální nabídce a novinkách naleznete na https://www.csob.cz/lide/sporeni/stavebni-sporeni
Oblíbenost stavebního spoření stále stoupá

Anotace

Více než 35 % respondentů považuje v současné době za zajímavé sjednat si stavební spoření. Zájem o stavební spoření tak opět roste, především díky zhodnocení, které je mezi zajištěnými produkty nejvyšší na trhu.

Podle aktuálního průzkumu společnosti IBRS pro Českomoravskou stavební spořitelnu (ČMSS) považuje více než třetina obyvatel České republiky stavební spoření za lákavý produkt. „Data potvrzují oživení zájmu o stavební spoření, klienti se přesvědčili, že mezi zajištěnými produkty nenajdou vhodnější zhodnocení svých úspor,“ uvádí místopředseda představenstva ČMSS Manfred Koller.

Pro financování rekonstrukcí lidé často využívají úvěr ze stavebního spoření

Anotace

Pro rekonstrukci svého bydlení preferují obyvatelé České republiky především úvěry ze stavebního spoření. Jejich sazby jsou na historicky nejnižších úrovních a pro uživatele jsou výrazně levnější než spotřebitelské úvěry.

Vhodnost úvěrů ze stavebního spoření při rekonstrukcích či modernizacích vlastního bydlení potvrdil aktuální průzkum společnosti IBRS. „Pro rekonstrukci bydlení by úvěr od stavební spořitelny volilo 49 % dotázaných, zatímco spotřebitelský úvěr by si vybralo jen 22 % dotázaných,“ uvedl předseda představenstva ČMSS Vladimír Staňura.

Subscribe to Stavební spoření